逃れられない固定費のリアルな輪郭
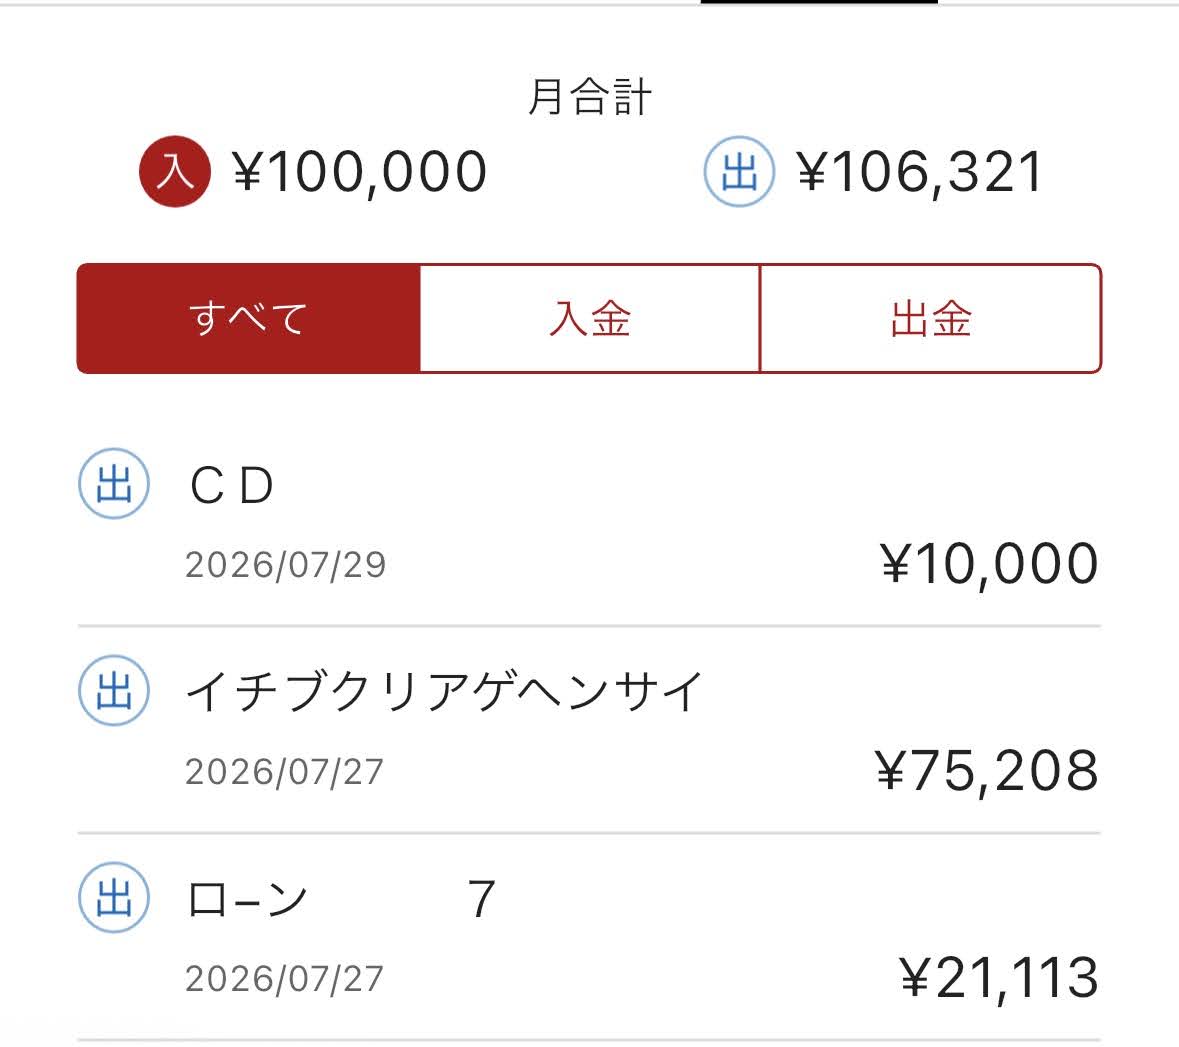
黙っていても毎月10万円が「住宅費用」として口座から飛んでいきます。そこに、さらにのしかかる車のローン。
40歳を目前にして、ふと自分の生活を見回したとき、逃れられない固定費と肩の荷が、急にリアルな輪郭を持って迫ってくることがありました。子どもの教育資金は、学資保険や児童手当である程度見込んでいて、親としての最低限の責任は果たせているかもしれない。けれど目を向けると、自分自身の老後資金は、驚くほど「皆無」に近いものでした。
このまま今の重荷を背負ったまま、あと何年、足踏みしながら毎日を繰り返すのだろう。ふと、そんな不安がよぎる夜がありました。
見ないふりをやめることにした
かつては、この重みにただ溜息をつき、やり過ごすことしかできませんでした。しかし今は違います。少しずつ、自分の手で生活のハンドルを握り直すことにしました。
派手な成功なんていりません。何かを劇的に変えることは難しい。ただ、今の生活が息苦しいと感じるなら、自分で自分の暮らしを少しずつ整えていくしかない。そう思うようになりました。
意識している「生活再建」のルール
特別な才能があるわけではありません。ただ、無駄を削ぎ、生活を立て直すための小さな習慣を続けているだけです。
- 禁煙すること:浮いたお金と時間は、すべて未来への投資へ。
- 早朝の「朝活」:ジムで身体を鍛え、簿記で知識を磨く。どんなに眠くても、この静かな1時間を死守する。
- 節約は「我慢」ではなく「チケット購入」:コンビニや自販機を我慢するのではなく、未来の自分の自由を買うことだと捉え直す。
ある月は、約定返済に加えて7万円を繰り上げ返済しました。派手な成功ではなく、確実な一歩。この積み重ねが、いつか必ず今の重圧を「安心」や「軽やかさ」に変えてくれると信じています。
正直に言うと、保険やサブスクといった固定費そのものを見直して削れたわけではありません。浮いたのは、禁煙(禁煙は「我慢」じゃなかった。老後資金ゼロに気づいたら、あっさり続いた話)をきっかけにコンビニに寄らなくなった分の出費が、丸々そのまま浮いただけです。固定費を攻略したというより、隙間から漏れていたお金が減った、というのが正直な実感に近いです。
完璧を目指さない、けれど手放さない
正直に言えば、これで何かが「終わった」わけではありません。借金がすべて消えたわけでもないし、ローンも残っています。むしろ、やるべきことは山積みです。だから、今日という日を何か特別な「完了」のように美化するつもりはありません。
ただ、自分で決めたラインを、自分の手で一つずつ越えていく。これまで返済だけで精一杯だった自分から、資産形成も並行して考えられる自分へ。未完成な家計のまま、見切り発車で動き出した——そんな感覚です。
目の前には、まだ返すべきものが残っています。それでも、資産を作ることを先延ばしにはしませんでした。「いつか余裕ができたら」と待つのは、もうやめる。今の自分にできる最適解を選び、淡々と実行する。自分の家計は、自分の手で立て直していく。
まだ道のりは険しく、不安定かもしれません。それでも、そのためのスタートラインに、今日立つことができました。
関連記事
- ボーナスは「浪費」じゃなく「仕組み」に使う。先取り貯金と積立投資のはじめ方
- タバコをやめて気づいた、コンビニでの「無意識の浪費」月3万円の正体
- 4時起きは才能じゃない。「迷わない仕組み」を作ったら、誰でも続いた話
この記事を書いた人
30代後半、妻子と猫2匹と暮らす会社員。禁煙・平日禁酒、老後資金ゼロからの家計再建、4時起きの朝活、ミニマルな暮らしを実践しながら記録しています。
コメント