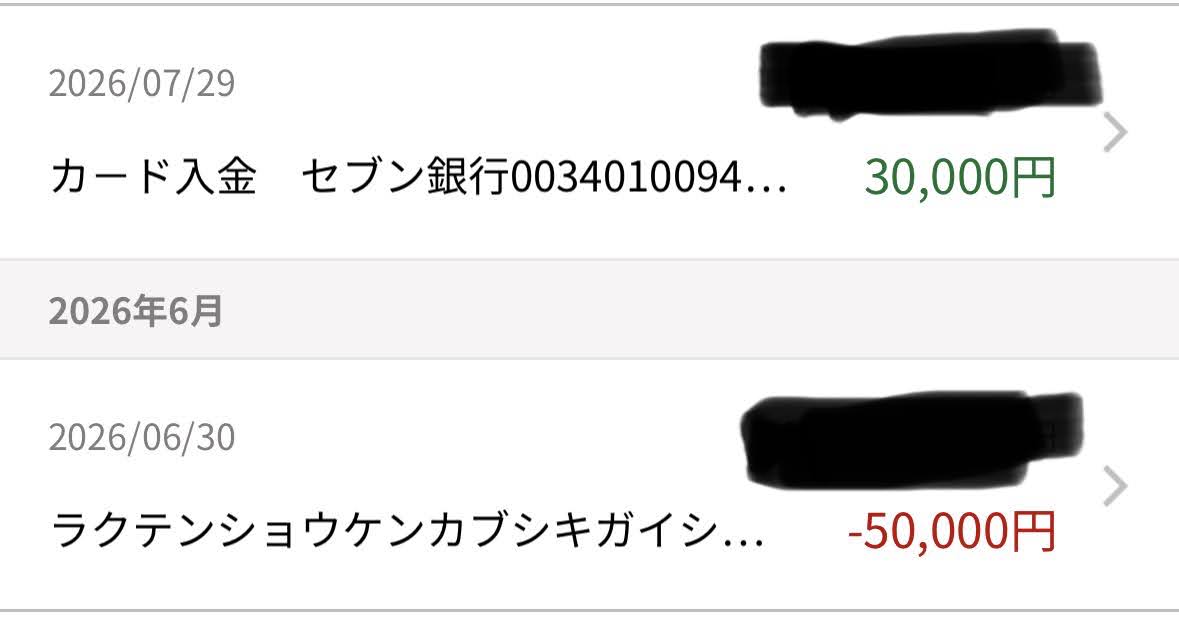
ボーナスが入った日にしたこと
ボーナスが入ると、以前はなんとなく嬉しくて、気づけば使い切っていました。老後資金ゼロだと気づいてからは、お金の使い道を先に決めておく、というやり方に変えました。
ある日、ボーナスが入りました。金額はおおよそ70万円ほどだったと思います。銀行のシャッターが開くのを待ち、引き出す。このお金の使い道は、数日前から決めていました。
まずは児童手当の口座へ、必要な分を戻す。これで最低限のけじめをつける。
手元に残った分は、投資と貯蓄に分ける。
一部はオルカン(全世界株式インデックスファンド)を購入し、来月からの積立設定も済ませる。
残りの分は、別の口座へ「先取り貯金」として確実に移す。
決して派手な運用ではありません。ただ、入ってきたお金の行き先を、自分の意志で先に決めてしまう。それだけのシンプルな仕組みです。
70万円という金額を見ると、つい全部を貯金や投資に回したくなりますが、実際には児童手当の戻し分・ローンの繰り上げ返済・投資・先取り貯金と、いくつかの用途に分けています。一気に大きく動かすというより、決めていた配分に沿って淡々と振り分けている、という感覚に近いです。
まだ道半ば、それでいい
これでボーナスの使い道に迷わなくなったわけですが、家計全体が片付いたわけではありません。ローンも残っていますし、貯金もまだ目標には届いていません。
ただ、入ってきたお金の行き先を先に決めておくというこの仕組みだけは、今後も崩さずに続けていくつもりです。
今年の家計目標
家計の目標として、「車のローンを年内に完済すること」と「貯金を100万円作ること」を立てました。売電収入などの臨時収入が入るたびに、迷わず貯蓄用口座へ入金する。ローン繰上げ返済分と、貯蓄分とを、毎月確実に積み上げていく。
ミニマリストとして無駄を削ぎ落とし、簿記を学ぶ中で得た「資産を管理する」という視点。それらを総動員して、まずは負債というノイズを消し去ることを優先しています。
「メルカリ貯金」という緊急避難口座
急な出費への備えとして「メルカリ貯金」を別枠で設けています。不用品を売って貯まった資金が、その防衛ラインです。どうしても断れない飲み会などは、ここから捻出するルールにしています。「モノを減らした分で、人との時間を買う」。負債を返済しながらも、こうした工夫で精神的な余裕をキープしていくのが、今のスタイルです。
今の積み上げが、来年の土台になる
来年からは、この「先に決めておく」仕組みを、ローン返済が終わった分の金額にもそのまま広げていく予定です。特別なことをするわけではなく、今のやり方を少し広げるだけ。それだけで、来年の資産形成の土台としては十分だと思っています。
【PR】オルカンの積立に使っている証券口座
オルカンの積立設定は、証券口座のNISA枠で行っています。ボーナスが入るたびに証券口座アプリを開くのが、ちょっとした楽しみになってきました。
これから積立投資を始める人は、口座だけ先に作っておくと、ボーナスが入った瞬間に動けて楽だと思います。
→ ハピタスに無料登録する(証券口座開設でポイントがもらえる、自分も実際に使った方法です)
※本記事にはPRを含みます。
関連記事
- 40歳目前、月10万円の固定費と車のローンに、繰り上げ返済7万円でねじ伏せた話
- タバコをやめて気づいた、コンビニでの「無意識の浪費」月3万円の正体
- 禁煙は「我慢」じゃなかった。老後資金ゼロに気づいたら、あっさり続いた話
- NISAの積立、個別株ではなく「オルカン」を選んだ理由
この記事を書いた人
30代後半、妻子と猫2匹と暮らす会社員。禁煙・平日禁酒、老後資金ゼロからの家計再建、4時起きの朝活、ミニマルな暮らしを実践しながら記録しています。
コメント