「繰り上げ返済を続けると、実際どのくらいのペースで減るのか」
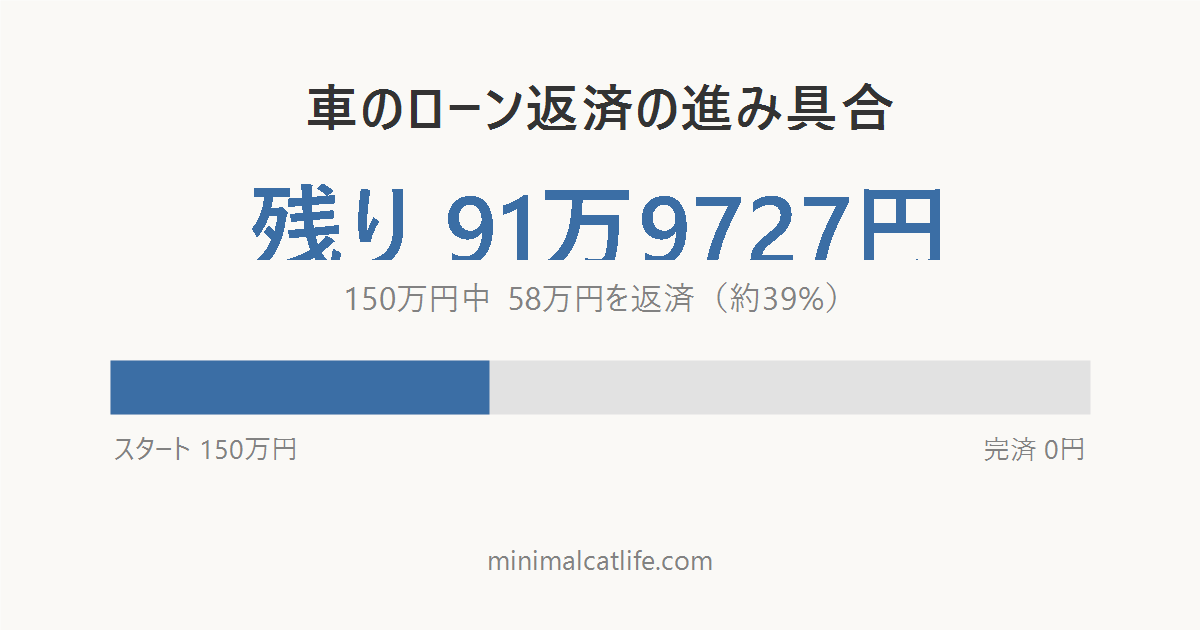
自分の場合、150万円だった車のローンが919,727円まで減りました。この記事では、今月いくら返したのか、貯金と投資はいくらになったのか、そして完済までに何が残っているのかを、すべて実際の数字のまま公開します。
ようやく、大台を切った
車のローンの残高が、919,727円になりました。
150万円からのスタートで、前回書いた時点(車のローン150万円→100万円。50万円減らして見えてきた「来年、投資に回すお金」)では、ちょうど100万円くらい。そこからさらに返済を進めて、ようやく100万円の大台を切ったことになります。
正直な感想は、「やっとここまで来たか」です。派手な達成感というより、ゴールがようやく見えてきた、という感覚の方が近いです。
今月の返済の内訳
今月入れた金額は、こうなっています。
| 内容 | 金額 |
|---|---|
| 約定返済 | 18,334円 |
| 繰り上げ返済 | 80,000円 |
| 合計 | 98,334円 |
毎月決まって引き落とされる約定返済は18,334円です。これだけだと減るペースがかなり遅いので、余裕のある月は繰り上げ返済を上乗せしています。今月は80,000円を追加しました。
150万円からの推移
ここまでの流れを並べると、こうなります。
| 時点 | 残高 |
|---|---|
| スタート | 約1,500,000円 |
| 証券口座を開いた頃 | 約1,420,000円 |
| 8月25日 | 約1,000,000円 |
| 今回(9月) | 919,727円 |
スタートから、合計で約58万円を返したことになります。毎月の約定返済だけではここまで減らなかったはずなので、繰り上げ返済の分がそのまま効いている形です。
証券口座を開いた142万円の頃のこと(車のローン142万円を返しながら、証券口座を「タダで」開いて投資を始めた話)も記事に残していますが、当時は正直、100万円を切る日がここまで早く来るとは思っていませんでした。
貯金と投資の現在地
ローン返済を最優先にしているので、貯金も投資もまだ小さな金額ですが、隠さずに書いておきます。
| 項目 | 前回(8月) | 今回(9月) |
|---|---|---|
| 貯金 | 約250,000円 | 317,464円 |
| 投資(NISA) | 約80,000円 | 100,000円 |
投資のほうは、月1万円のオルカン積立(NISAの積立、個別株ではなく「オルカン」を選んだ理由)を淡々と続けているだけです。もちろん、投資である以上、思った通りに増えるとは限らないと思っています。それでも、ローンを優先している今は、この配分で十分だと考えています。
完済は3月の予定。ただし毎月の返済だけでは届かない
完済の目標は、来年3月です。
ただ、正直に計算すると、今のペースのままでは届きません。残り919,727円に対して、毎月の返済が約98,000円。半年続けても約59万円で、30万円以上が残る計算になります。
足りない分は、冬のボーナスでまとめて返す前提です。ボーナスの使い道を先に決めておくやり方(ボーナスは「浪費」じゃなく「仕組み」に使う。先取り貯金と積立投資のはじめ方)は以前から続けているので、今回もその枠組みの中で、返済に回す分を先に確保するつもりです。
100万円を切って思ったこと
大台を切ったからといって、生活が急に変わったわけではありません。給料日に先取りで口座を分ける(手取り36万円、住宅ローンと車のローンを「先取り」で乗り切る給料日ルーティン)という毎月の作業を、今月も同じようにやっただけです。
それでも、残高の数字を見た瞬間だけは、少し手が止まりました。ずっと7桁だった数字が6桁になる。それだけのことですが、ゴールが見えてきたという実感がありました。
完済したあとは、返済に充てていた約98,000円の行き先を、そのまま貯金と投資に切り替える予定です。毎月出ていく金額自体は変わらないので、家計へのダメージはないはずだと思っています。
その日が来たら、また数字のまま記録します。
あわせて読みたい
- 車のローン、残り825,312円になりました。10月の返済96,946円の内訳と、3月完済までの計算
- 車のローン150万円→100万円。50万円減らして見えてきた「来年、投資に回すお金」
- 手取り36万円、住宅ローンと車のローンを「先取り」で乗り切る給料日ルーティン
- ボーナスは「浪費」じゃなく「仕組み」に使う。先取り貯金と積立投資のはじめ方
- NISAの積立、個別株ではなく「オルカン」を選んだ理由
- 車のローン142万円を返しながら、証券口座を「タダで」開いて投資を始めた話
この記事を書いた人
30代後半、妻子と猫2匹と暮らす会社員。禁煙・平日禁酒、老後資金ゼロからの家計再建、4時起きの朝活、ミニマルな暮らしを実践しながら記録しています。
コメント