「繰り上げ返済を毎月続けると、残高は実際どのくらい減るのか」
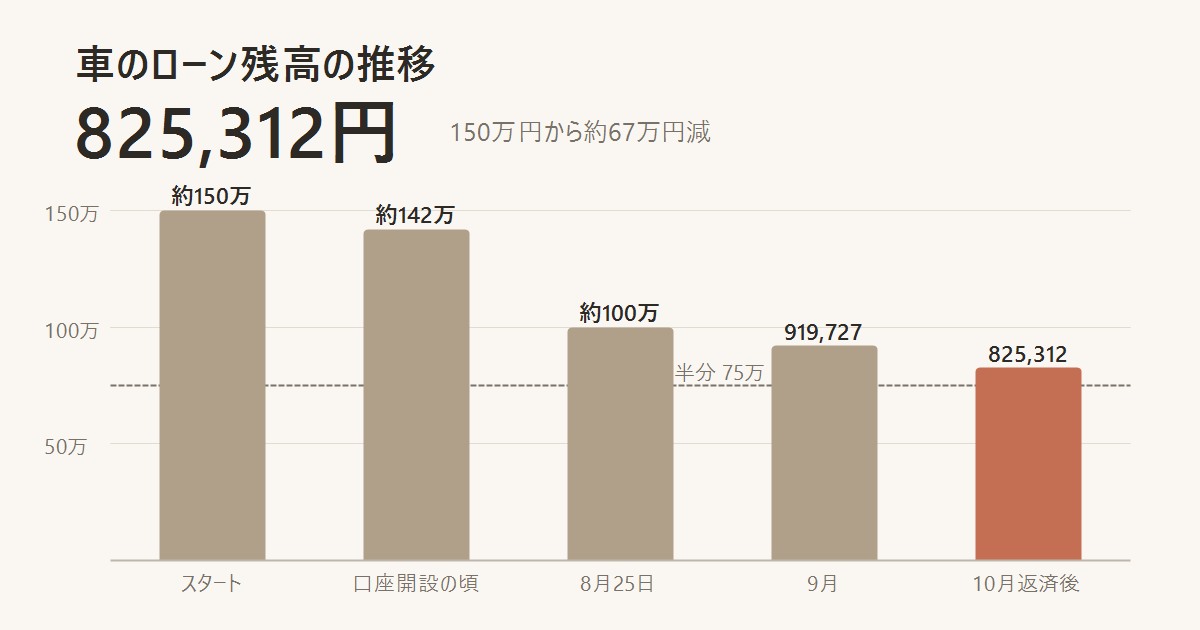
自分の場合、10月は96,946円を返して、残高は94,415円減りました。返した額がそのまま全部減るわけではなく、差の2,531円は利息の分だと思います。この記事では、10月の返済の内訳と、150万円からの推移、40歳の誕生日(来年4月)までに完済するという目標に、毎月の返済だけで足りるのかを、実際の数字で書いています。
10月の返済は96,946円
10月に返した金額は、こうなっています。
| 内容 | 金額 |
|---|---|
| 約定返済 | 16,867円 |
| 繰り上げ返済 | 80,079円 |
| 合計 | 96,946円 |
約定返済は、前回書いた9月(車のローンが100万円を切りました。残り919,727円、完済まであと半年の現在地)の18,334円より少し少なくなっています。繰り上げ返済は、9月の80,000円とほぼ同じ金額を今月も上乗せしました。
残高は94,415円減った。返した額との差は2,531円
残高の動きを並べると、こうなります。
| 項目 | 金額 |
|---|---|
| 9月の残高 | 919,727円 |
| 今回の残高 | 825,312円 |
| 残高が減った額 | 94,415円 |
| 10月に返した額 | 96,946円 |
| 差 | 2,531円 |
返した96,946円が、そのまま全部残高から減るわけではありませんでした。差の2,531円は、利息として払った分だと思います。
繰り上げ返済で元金を早く減らすほど、この利息の部分も小さくなっていくはずです。毎月の繰り上げを続ける意味は、残高が早く減ることだけでなく、ここにもあると感じています。
150万円からの推移
ここまでの流れを並べると、こうなります。
| 時点 | 残高 |
|---|---|
| スタート | 約1,500,000円 |
| 証券口座を開いた頃 | 約1,420,000円 |
| 8月25日 | 約1,000,000円 |
| 9月 | 919,727円 |
| 今回(10月の返済後) | 825,312円 |
スタートから、約67万円減ったことになります。150万円の半分は75万円なので、半分を切るまであと約75,000円。今のペースなら、来月の返済で半分を切れる計算です。
3月完済まで、毎月の返済だけでは約34万円足りない
完済の目標は、変わらず「40歳の誕生日まで」です。誕生日が来年4月なので、実際には3月の返済で終わらせる計算になります。今回の数字で、もう一度計算してみます。
| 項目 | 金額 |
|---|---|
| 今の残高 | 825,312円 |
| 11月〜3月の5回、10月と同じ96,946円を返した場合 | 484,730円 |
| 足りない額 | 約340,000円 |
利息を考えない単純計算ですが、毎月の返済だけでは約34万円足りません。前回の計算(30万円以上足りない)と、ほぼ同じ状況です。
足りない分は、冬のボーナスで大きく返すつもりです。ボーナスの使い道を先に決めておくやり方(ボーナスは「浪費」じゃなく「仕組み」に使う。先取り貯金と積立投資のはじめ方)で、返済に回す分を先に確保するつもりです。実際にいくら回したかは、ボーナスが出たらまたここに数字で書きます。
やっていることは、毎月同じ
返し方は、9月から何も変えていません。返済用の口座には給料日に先に入れておき(手取り36万円、住宅ローンと車のローンを「先取り」で乗り切る給料日ルーティン)、約定返済に8万円前後の繰り上げを足す。それだけです。
派手さはありませんが、返し方を固定しておくと、来月どこまで減るかが先に読めます。半分を切るのも来月だと分かっているのは、この「毎月同じ」のおかげだと思っています。
あわせて読みたい
- 車のローンが100万円を切りました。残り919,727円、完済まであと半年の現在地
- 車のローン150万円→100万円。50万円減らして見えてきた「来年、投資に回すお金」
- 手取り36万円、住宅ローンと車のローンを「先取り」で乗り切る給料日ルーティン
- ボーナスは「浪費」じゃなく「仕組み」に使う。先取り貯金と積立投資のはじめ方
- 40歳目前、月10万円の固定費と車のローンに、繰り上げ返済7万円でねじ伏せた話
この記事を書いた人
30代後半、妻子と猫2匹と暮らす会社員。禁煙・平日禁酒、老後資金ゼロからの家計再建、4時起きの朝活、ミニマルな暮らしを実践しながら記録しています。
→ 自己紹介はこちら
コメント