投資を始めたきっかけは、老後資金ゼロだった
投資を始めたきっかけは、老後資金がほぼゼロだと気づいたことでした(禁煙は「我慢」じゃなかった。老後資金ゼロに気づいたら、あっさり続いた話)。まずは車のローンの返済を最優先にしつつ、並行して少しずつ積立投資も始めています。
個別株ではなく、オルカンを選んだ理由
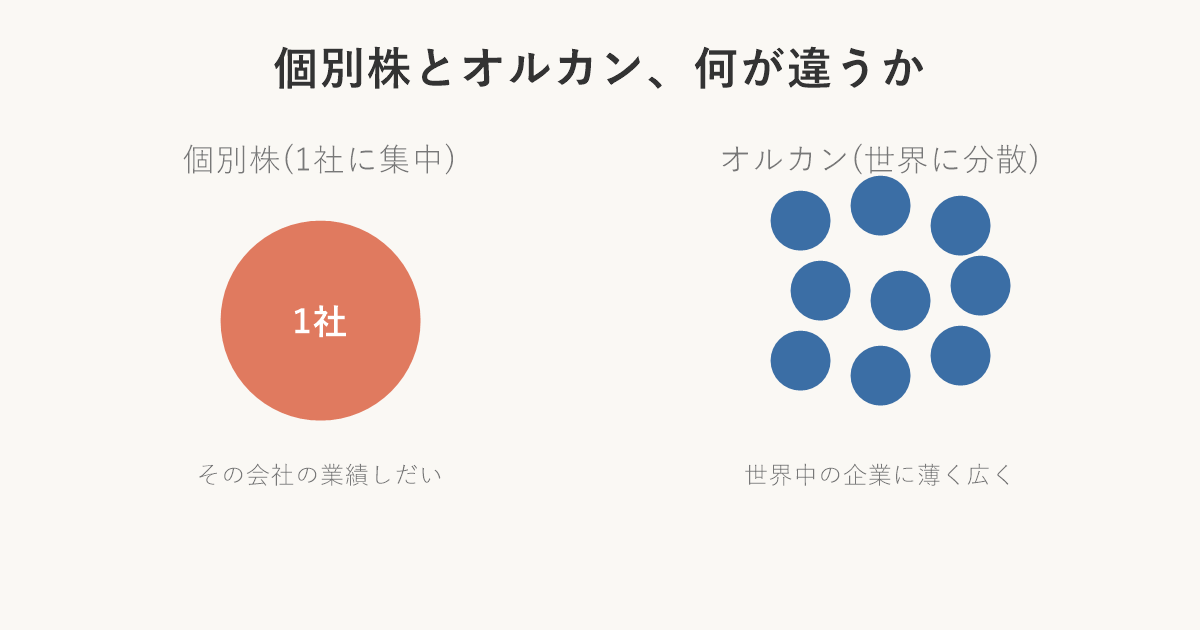
正直に言うと、個別株はまったく検討していません。資産がほぼない状態からのスタートで、1社に賭けるような余裕がそもそもないと思っていたからです。全世界株式インデックスファンド(オルカン)一本に絞っているのは、何も考えなくていいから、という単純な理由です。
どの会社が伸びるか予想して銘柄を選ぶより、世界全体に薄く広く乗っておく方が、自分には続けやすい。ローンの繰上げ返済や先取り貯金と同じで、「毎回判断する」よりも「仕組みにして考えないようにする」ほうが合っていると感じています。
始めた時期と、始めた理由
本来なら、預金がある程度たまって生活防衛資金を確保してから投資に手を出せばいい、と考えていました。ただ、最近の円安やインフレで、お金の価値そのものが下がっていく様子を目の当たりにして、少額でもいいから先に動いておいた方がいいと思うようになりました。
車のローンを完済するまでは、という区切りで、月1万円の積立を始めました。始めたのはたしか6月だったと思います。金額は小さいですが、待ってから始めるより、少額でも今から始める方が自分には合っていると感じています。
続けられる金額で始める、ということ
ボーナスが入るたびに、オルカンを購入し、翌月からの積立設定も少しずつ見直しています(ボーナスは「浪費」じゃなく「仕組み」に使う。先取り貯金と積立投資のはじめ方)。無理のない金額から始めて、家計に余裕が出たタイミングで少しずつ増やす。派手に一気に始めるのではなく、まずは「仕組みとして続けられる金額」を優先しています。
胸を張れる金額じゃなくても、続ける
投資はまだ始めたばかりで、金額としては正直心もとないくらいです。もちろん、投資である以上、思った通りに資産が増えるとは限らないとも思っています。
車のローンを完済したら、それまで返済に充てていた分をそのまま投資に回す予定です(車のローン150万円→100万円。50万円減らして見えてきた「来年、投資に回すお金」)。金額の小ささより、続けられる形を優先しているつもりです。
あわせて読みたい
- 車のローン150万円→100万円。50万円減らして見えてきた「来年、投資に回すお金」
- ボーナスは「浪費」じゃなく「仕組み」に使う。先取り貯金と積立投資のはじめ方
- 車のローン142万円を返しながら、証券口座を「タダで」開いて投資を始めた話
【PR】NISA口座を開設したい人へ
自分が積立に使っているのは楽天証券のNISA口座です。まだ口座を持っていない人は、開設だけ先に済ませておくと、いつでも積立を始められる状態にしておけると思います。
※本記事にはPRを含みます。
この記事を書いた人
30代後半、妻子と猫2匹と暮らす会社員。禁煙・平日禁酒、老後資金ゼロからの家計再建、4時起きの朝活、ミニマルな暮らしを実践しながら記録しています。
コメント